
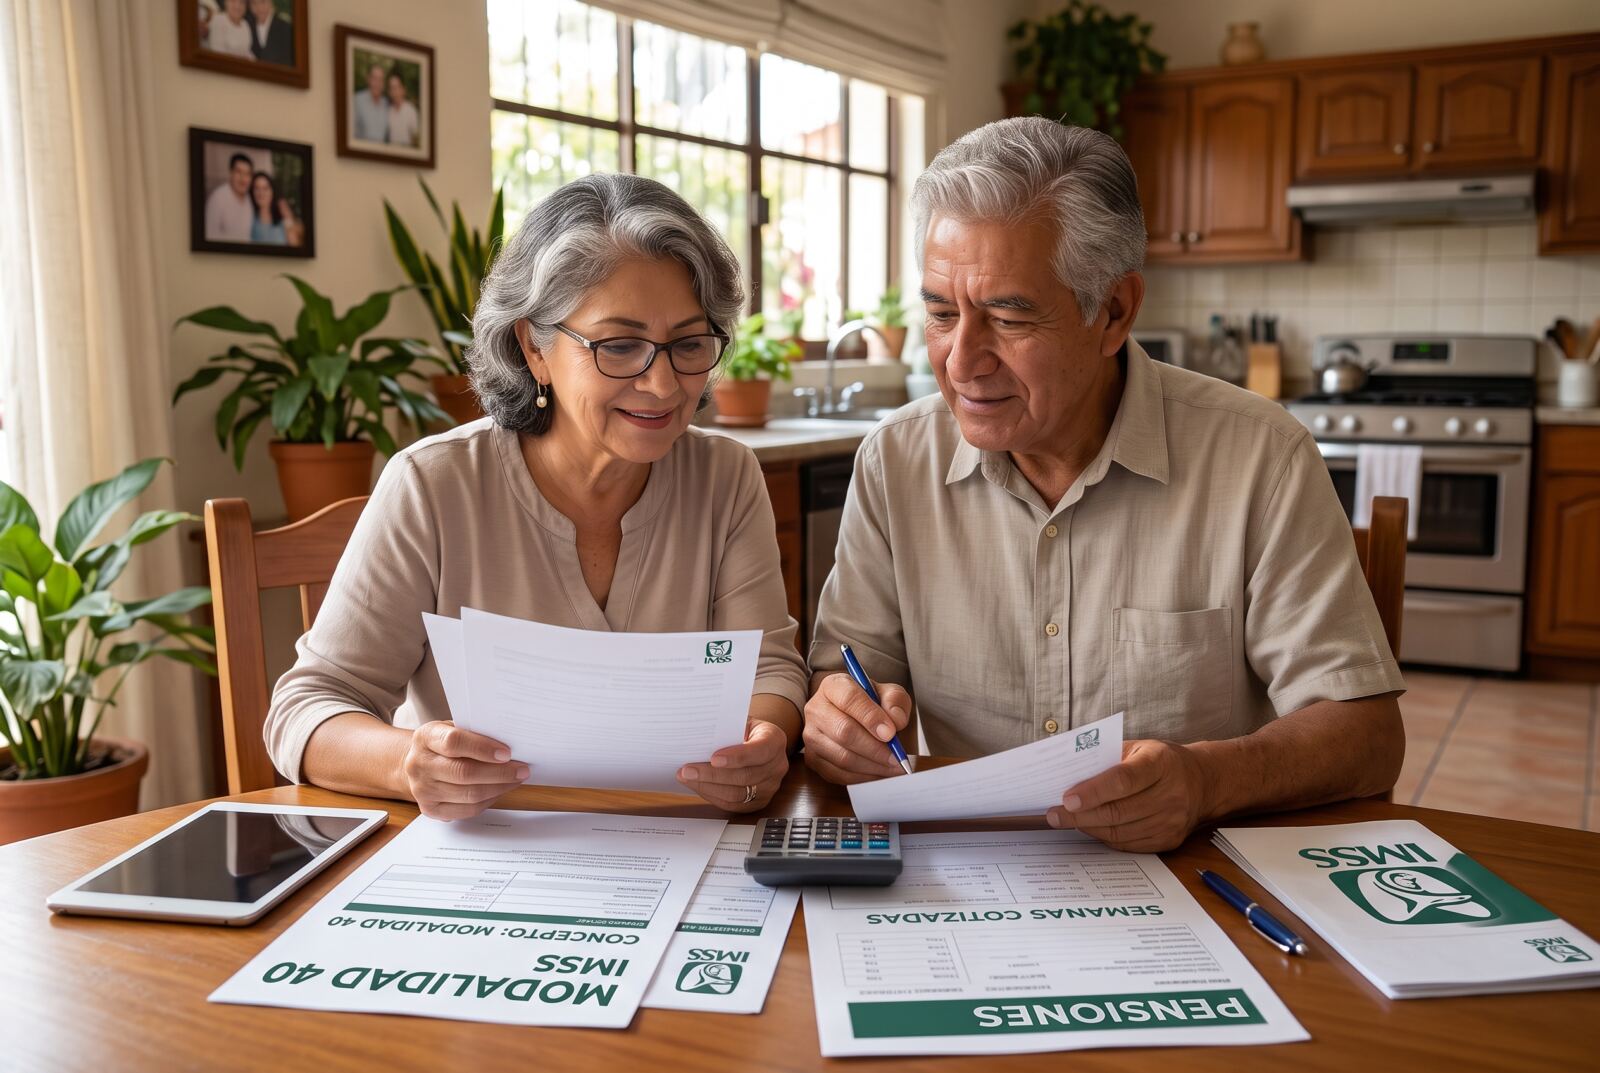
El Instituto Mexicano del Seguro Social (IMSS) modificó de forma temporal las reglas de la **Modalidad 40**, también conocida como Continuación Voluntaria en el Régimen Obligatorio. El acuerdo, publicado el 21 de octubre de 2026 en el Diario Oficial de la Federación y vigente desde el 22 de octubre, ha generado un intenso debate entre especialistas en seguridad social, abogados laborales y analistas de pensiones.
A continuación te presentamos un análisis completo de la medida, las opiniones de los expertos y lo que implica para quienes planean mejorar su pensión.
¿Qué es la Modalidad 40 del IMSS?
La Modalidad 40 permite a las personas que dejaron de tener un empleo formal seguir cotizando de manera voluntaria al IMSS. El objetivo principal es acumular semanas de cotización y, sobre todo, elevar el salario base de cotización para obtener una pensión más alta al momento del retiro, especialmente bajo el régimen de la Ley 73.
Hasta antes de los cambios, era común que los trabajadores eligieran un salario de cotización superior al último que tenían registrado, incluso llegando al tope legal de 25 Unidades de Medida y Actualización (UMA).
Te podríainteresar
¿En qué consisten los nuevos cambios a la Modalidad 40?
El Consejo Técnico del IMSS aprobó medidas temporales que afectan principalmente a las nuevas incorporaciones:
– El salario de cotización queda limitado al último registrado ante el Instituto al momento de la baja, más un máximo de una UMA (aproximadamente 117.31 pesos diarios en 2026).
– Se eliminan los pagos retroactivos: la inscripción inicia a partir de la fecha de la solicitud.
– No se permite combinar la Modalidad 40 con el esquema de trabajador independiente.
– Quienes ya estaban inscritos conservan íntegramente sus condiciones, semanas cotizadas y salarios hasta concluir el periodo contratado.
– El IMSS deberá realizar un análisis financiero y actuarial en un plazo máximo de seis meses para evaluar la sostenibilidad del esquema.
El Instituto ha insistido en que la Modalidad 40 no desaparece.
Qué han dicho los especialistas sobre el acotamiento
La reacción de los expertos ha sido mayoritariamente crítica, centrada en la legalidad de la medida y su impacto en los planes de retiro de miles de trabajadores.
-Ricardo Martínez Rojas, especialista en seguridad social y director del despacho De La Vega & Martínez Rojas, afirmó que los cambios “están fuera del marco legal”.
Según explicó, el Consejo Técnico no tiene facultades para restringir mediante un acuerdo lo que establecen los artículos 218, 219 y 220 de la Ley del Seguro Social. Para modificar estas reglas, señaló, se requería una reforma legislativa previa.
Jorge Ponce Yépez, presidente de la Comisión de Desarrollo de Seguridad Social del Colegio de Contaduría Pública de México, destacó que la restricción impide a los trabajadores incrementar libremente su salario de cotización hasta el tope de 25 UMA previsto en la legislación, limitando significativamente la estrategia tradicional para mejorar el monto de la pensión.
Carlos Ramírez Fuentes, expresidente de la Consar y socio de Integralia Consultores, consideró que la medida responde a la delicada situación financiera del IMSS, aunque advirtió que solo reducirá parcialmente el gasto pensionario y no resuelve el problema estructural.
Estimó que podría afectar a entre uno y dos millones de personas que planearon su retiro con base en las reglas anteriores. “Se les cambian las reglas del juego”, comentó, y anticipó una posible oleada de amparos.
Iván Pérez Ruiz, presidente de la Federación de Comercio, Servicios y Turismo de México (FECOMEX), pidió al IMSS rectificar o al menos reconsiderar las restricciones mientras se elabora el estudio financiero, advirtiendo que la medida limita las opciones de los trabajadores para mejorar su pensión.
Otros especialistas consultados por medios nacionales han calificado el acuerdo como una “bomba de tiempo” para el sistema de pensiones y un golpe a quienes buscaban un mejor rendimiento en su retiro.
Posición del IMSS y reacciones políticas
El Instituto Mexicano del Seguro Social sostiene que las modificaciones son temporales y buscan fortalecer la transparencia del programa, evitar prácticas de simulación laboral y proteger los derechos pensionarios de los trabajadores.
Funcionarios como Carolina Cisneros Prado y Miguel Alcaráz Prous han enfatizado que no se eliminan derechos adquiridos.
En el ámbito político, la senadora Claudia Anaya Mota (PRI) denunció la medida como un “decretazo” y argumentó que el Consejo Técnico no tiene facultades para suspender o modificar artículos de la ley. El Senado anunció que revisará el acuerdo.
¿A quién afecta realmente esta decisión?
– Afectados principales: Personas que aún no se han inscrito o que planeaban reincorporarse con un salario elevado o de forma retroactiva.
– No afectados de inmediato: Quienes ya cotizan en Modalidad 40 conservan sus condiciones actuales.
– Impacto a largo plazo: Reduce la posibilidad de obtener las llamadas “pensiones doradas” mediante estrategias de incremento salarial en los últimos años de cotización.
Conclusión: un cambio que genera incertidumbre
El acotamiento de la Modalidad 40 del IMSS marca un punto de inflexión en uno de los esquemas más utilizados para mejorar las pensiones en México.
Mientras el Instituto defiende la medida como necesaria para la sostenibilidad financiera, los especialistas coinciden en cuestionar su legalidad y advierten sobre las consecuencias para los planes de retiro de miles de trabajadores.
Si estás considerando incorporarte a la Modalidad 40 o ya cotizas en ella, es recomendable consultar con un especialista en seguridad social o un abogado laboral para evaluar tu situación particular y las posibles vías de defensa, como el amparo.
La discusión apenas comienza y el análisis financiero que el IMSS realizará en los próximos seis meses será clave para definir el futuro de este esquema.