
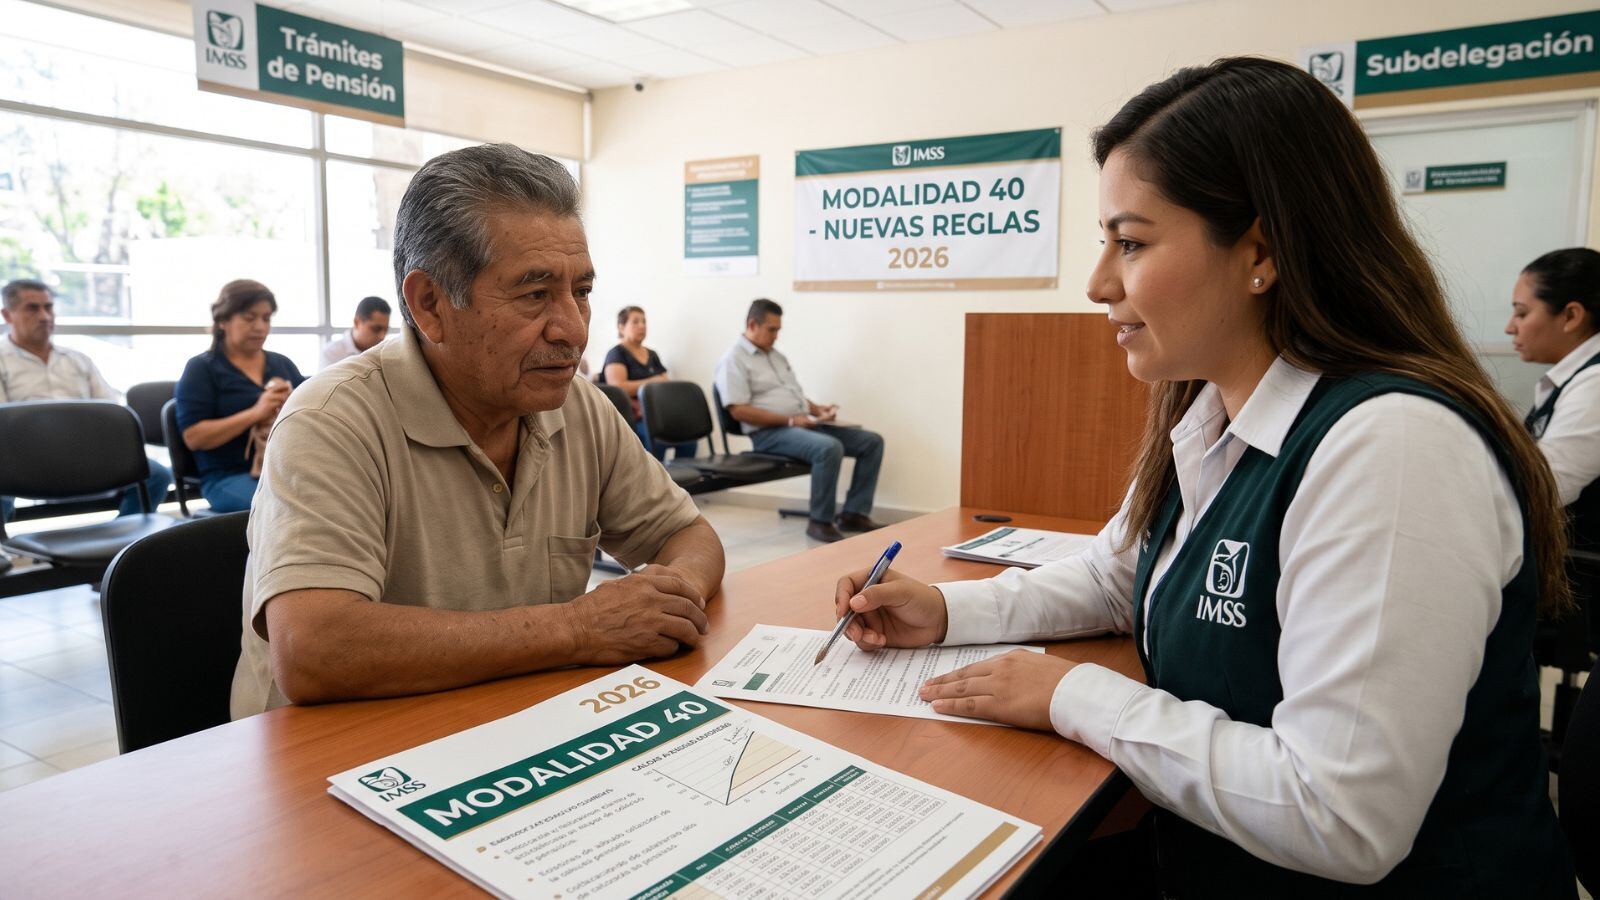
El Instituto Mexicano del Seguro Social (IMSS) no eliminó la Modalidad 40, pero sí aplicó un freno importante a las nuevas contrataciones.
El 21 de octubre de clas 2026 se publicó en el Diario Oficial de la Federación el Acuerdo ACDO.AS2.HCT.101026/302.P.DG, que modifica temporalmente las condiciones de acceso a la Continuación Voluntaria en el Régimen Obligatorio.
Estas medidas entraron en vigor el 22 de octubre de 2026 y buscan evaluar la sostenibilidad financiera del esquema mientras se preparan posibles cambios normativos definitivos.
¿Qué es la Modalidad 40 del IMSS?
La Modalidad 40, oficialmente conocida como Continuación Voluntaria en el Régimen Obligatorio, permite a las personas que dejaron de cotizar con un patrón seguir aportando de forma voluntaria. Es especialmente útil para quienes cotizan bajo la Ley 73, ya que ayuda a:
Te podríainteresar
– Incrementar el salario promedio de las últimas 250 semanas
– Acumular más semanas cotizadas
– Mejorar el monto de la pensión de cesantía o vejez
Importante: no incluye servicios médicos. Solo cubre los seguros de invalidez y vida, y de retiro, cesantía en edad avanzada y vejez.
¿Qué cambió en la Modalidad 40 en octubre 2026?
El IMSS no canceló el esquema, pero sí restringió las condiciones para las nuevas inscripciones y reingresos.
Las principales modificaciones son:
1. Tope al salario base de cotización
Antes era posible elegir un salario mucho más alto (hasta 25 UMAs) para “inflar” la pensión. Ahora, las nuevas altas solo pueden registrarse con:
– El último salario base de cotización que tenían al causar baja, o
– Ese mismo salario más un máximo de una Unidad de Medida y Actualización (UMA)
El monto no puede ser inferior al salario mínimo general vigente.
2. Sin efectos retroactivos
El aseguramiento inicia a partir de la fecha en que se presenta la solicitud. Ya no se permite cotizar con fecha anterior pagando cuotas atrasadas.
3. Trámites 100 % digitales
El IMSS ordenó que las inscripciones se realicen exclusivamente a través de mecanismos electrónicos para mejorar el control y la trazabilidad.
4. Revisión financiera en marcha
La Dirección de Finanzas del IMSS tiene un plazo máximo de seis meses para entregar un análisis de riesgo financiero y actuarial. A partir de ese estudio se podrían proponer cambios permanentes.
¿Quiénes se ven afectados y quiénes no?
No afectados (por ahora):
Las personas que ya estaban inscritas en la Modalidad 40 mantienen las condiciones originales de su contrato hasta que termine el periodo de aseguramiento vigente. No pierden derechos ni semanas acumuladas.
Afectados:
Quienes pretendan inscribirse o reinscribirse a partir del 22 de octubre de 2026 deberán aceptar las nuevas reglas de salario limitado y sin retroactividad.
Requisitos que se mantienen para ingresar a la Modalidad 40
– Haber cotizado al menos 52 semanas en los últimos cinco años previos a la baja
– No tener una relación laboral activa en el régimen obligatorio
– Presentar la solicitud dentro de los plazos establecidos por la ley (generalmente no más de cinco años desde la baja, aunque algunos criterios son más estrictos)
Impacto en las pensiones y recomendaciones
Para los trabajadores de la Ley 73, la posibilidad de aumentar drásticamente el salario base era una de las principales estrategias para obtener una pensión más alta. Con el nuevo tope, esa estrategia se vuelve mucho más limitada.
Conclusión: la Modalidad 40 sigue viva, pero con reglas más estrictas
El IMSS no puso fin a la Modalidad 40, pero sí frenó el uso más flexible y agresivo del esquema. Las nuevas reglas buscan proteger la viabilidad financiera del sistema de pensiones a costa de reducir el margen de maniobra de los nuevos asegurados.
Si ya cotizas en Modalidad 40, tus derechos actuales están protegidos. Si aún no lo haces, es momento de revisar cuidadosamente si las nuevas condiciones te benefician.